R&S Group: Operativ unter Strom, an der Börse im Leerlauf
Die börsennotierte R&S Group dürfte nicht gleich jedem ein Begriff sein. Dabei wählte das Unternehmen vor rund drei Jahren einen bis dahin einzigartigen Weg an die Zürcher Börse.
Die Entwicklung rund um Künstliche Intelligenz erweckt immer mehr den Eindruck einer industriellen Transformation. Dies zeigt sich einmal mehr an Kioxia. Nach nur rund 18 Monaten an der Börse schob sich der Flash-Speicherhersteller im Juni an Toyota vorbei und wurde gemessen am Börsenwert zum wertvollsten Konzern Japans. Eine solche Aufholjagd ist selbst in einem von KI-Fantasie überhitzten Markt bemerkenswert. Der Grund für diese Kursrallye liegt tiefer als im blossen Trendwort KI. Galt zunächst vor allem DRAM, und dabei insbesondere HBM, als der grosse Gewinner der KI-Investitionswelle, verlagerte sich der Hype mit dem Übergang vom Training zur Inferenz in die Speicherökonomie. Denn wenn KI-Systeme im Alltag Antworten liefern müssen, benötigen Rechenzentren nicht nur Rechenleistung, sondern vor allem schnellen und energieeffizienten Massenspeicher. Genau dort ist Kioxia mit NAND-Flash und SSDs positioniert. Das verknappte das Angebot und machte Kioxia zum direkten Profiteur – und zum neuen Stern am Börsenhimmel.
Das Geschäftsmodell von Kioxia ist schnell erklärt: Die Japaner betreiben ein Memory-Segment, das auf mehrere Endmärkte abzielt. Das wichtigste Feld ist «SSD & Storage», also Speicherlösungen für PCs, Rechenzentren und Unternehmenskunden. Hinzu kommen «Smart Devices» mit eingebetteten Speicherbausteinen für Smartphones, Autos und Industrieanwendungen. Dass die Nachfrage hoch ist, zeigen die Zahlen zum abgelaufenen Geschäftsjahr 2025/26 (31. März). Der Umsatz in «SSD & Storage» legte um gut ein Drittel auf JPY 1.36 Bio. zu, in «Smart Devices» sogar um mehr als die Hälfte auf JPY 760 Mrd. Diese Mischung erklärt, warum Kioxia vom KI-Boom profitiert, ohne von nur einem Produkt abhängig zu sein: Das Unternehmen bedient sowohl die hyperskalige Datenhaltung als auch Endgeräte, die zunehmend KI-fähig werden.
Quelle: Refinitiv, Stand: 28.07.2026 Historische Daten sind kein verlässlicher Indikator für zukünftige Entwicklungen.
Steigende Erlöse…
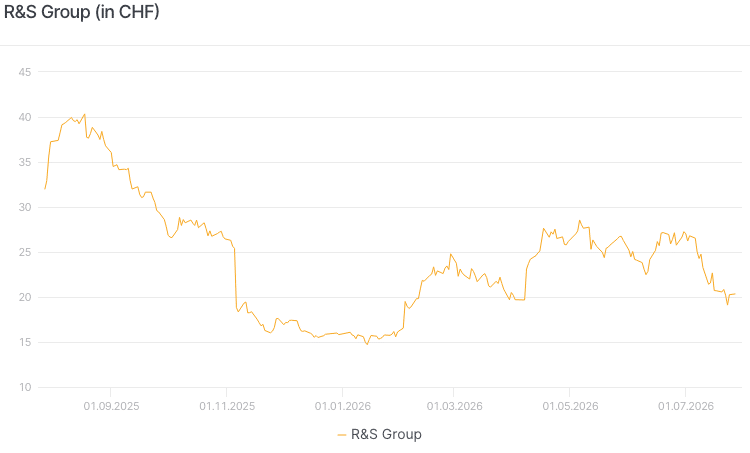
Operativ stand das vergangene Geschäftsjahr deutlich mehr unter Hochspannung als der Aktienkurs. Während die Aktie das Jahr 2025 leicht im Minus beendete, sprang der Umsatz um 47% auf CHF 414.8 Mio. nach oben. Dieser Zuwachs ist allerdings aufgrund der Übernahme von Kyte Powertech nur bedingt vergleichbar, da die Gesellschaft im Vorjahr erst ab dem 20. August konsolidiert wurde. Aussagekräftiger ist daher das organische Umsatzwachstum von 8.6%. Dieses wurde vor allem von höheren Absatzvolumen bei Leistungs- und Giessharztransformatoren getragen. Beim Gewinn legte R&S ebenfalls zu, wenngleich die Margen gegenüber dem aussergewöhnlich starken Vorjahr zurückkamen. Das EBITDA erhöhte sich um 28%, die Marge ging von 23.9% auf 20.9% zurück. Auch hier macht sich der ganzjährige Einbezug von Kyte bemerkbar.
…und zunehmende Aufträge
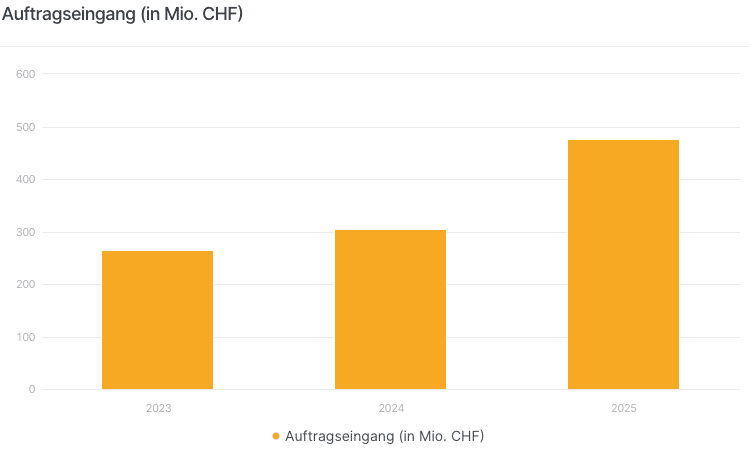
Die wichtigste Stütze für den weiteren Wachstumskurs liefert der Auftragseingang. Er erhöhte sich um 56% auf CHF 476.8 Mio., während der Auftragsbestand um 17% auf CHF 325.7 Mio. zulegte. Über zwölf Monate lag das Book-to-Bill-Verhältnis in jedem einzelnen Monat über eins. Ende Februar 2026 war der Backlog bereits auf mehr als CHF 337 Mio. gestiegen. Besonders komfortabel ist die Visibilität bei Leistungstransformatoren: Hier reicht das Auftragsbuch bis ins erste Quartal 2028. Diese hohe Nachfrage möchte R&S mit neuen Kapazitäten bedienen. Das Werk für ölgekühlte Verteiltransformatoren im polnischen Bochnia wird daher weiter hochgefahren. In Lodz soll die neue Fabrik im vierten Quartal 2026 den Betrieb aufnehmen und 2027 die ersten Auslieferungen ermöglichen. Hinzu kommen Erweiterungen für Giessharztransformatoren in Abu Dhabi, Italien und Polen.
Quelle: Kioxia Holdings, Stand: Juli 2026, e = erwartet Historische Daten sind kein verlässlicher Indikator für zukünftige Entwicklungen.
Wachstumspotenzial sieht die Gruppe insbesondere bei Rechenzentren, Batteriespeichern, Photovoltaikanlagen, der Elektrifizierung von Häfen sowie bei Leistungstransformatoren für erneuerbare Energien in Deutschland. Für den jeweils rollierenden Dreijahreszeitraum stellt das Management ein organisches Umsatzwachstum von jährlich 8% bis 12% und eine EBITDA-Marge von 19% bis 21% in Aussicht. Ein konkretes Ziel für das Wachstum des Reingewinns nennt R&S zwar nicht, doch soll die Dividende je Aktie CHF 0.50 betragen. Klarheit über das laufende Jahr dürfte das Trading-Update zum ersten Halbjahr am 5. August liefern. Am 16. September folgt dann der vollständige Halbjahresbericht.
Investieren oder Traden? Sie haben die Wahl
An der Börse war von der operativen Dynamik zuletzt wenig zu sehen: Die Aktie bewegt sich seit Monaten seitwärts. Für Anleger, die weder auf einen raschen Ausbruch noch auf einen Einbruch setzen, kann ein Barrier Reverse Convertible deshalb eine Alternative zum Direktinvestment sein. Leonteq bietet ein entsprechendes Produkt mit einer Laufzeit von einem Jahr noch bis zum 31. Juli zur Zeichnung an. Der Coupon in Höhe von 15.53% p.a. ermöglicht bereits bei stagnierenden Kursen eine attraktive Rendite. Der Coupon wird vierteljährlich ausgeschüttet, die erste Beobachtung für eine vorzeitige Rückzahlung findet nach sechs Monaten statt. Die Barriere befindet sich bei 59% des Startwertes und damit auf einem Niveau, das die Aktie seit 2024 nicht mehr unterschritten hat.
Nehmen Sie Kontakt mit Leonteq auf. Leonteq freut sich sehr, Ihnen tatkräftig bei allen Fragen zu den Produkten und deren Handel zur Verfügung zu stehen.
Public Solutions
Telefon: 058 800 11 11
Email: [email protected]
https://structuredproducts-ch.leonteq.com
Weitere Artikel